A KATA-sok fele sokallja az új KATA-t, de minden hatodik még többet is fizetne érte
Visszajön a KATA, de nem úgy, ahogy 2022-ben elment. Megkérdeztük a vállalkozókat, mit szólnak hozzá, és a válaszok minket is megleptek. A KATA-sok két táborra ...
Az őstermelők adózása 2026-ban is a minimálbérhez kötött értékhatárokra épül: évi 1 936 800 forint bevételig nincs adó, és az szja-bevallást sem kötelező beadni, ha ezen kívül sem volt semmilyen bevételed, jövedelmed. Átalányadózással 19 368 000 forint bevételig nem kell személyi jövedelemadót fizetni, de 1 936 800 forint bevétel felett már kötelező az szja-bevallást beadni akkor is, ha nincs fizetendő adó. Az átalányadózás felső bevételi határa 38 736 000 forint. Az őstermelők adózása évről évre változik, mert az értékhatárok a minimálbérhez kötöttek, és a minimálbér 2026-ban is emelkedett. Ha őstermelőként gazdálkodsz, vagy most gondolkodsz a belépésen, jogos a kérdésed: mennyi bevételig maradsz adómentes idén, mikor éri meg az átalányadózás, és mit kell egyáltalán bejelentened?
Az őstermelők adózása 2026-ban is a minimálbérhez kötött értékhatárokra épül: évi 1 936 800 forint bevételig nincs adó, és az szja-bevallást sem kötelező beadni, ha ezen kívül sem volt semmilyen bevételed, jövedelmed. Átalányadózással 19 368 000 forint bevételig nem kell személyi jövedelemadót fizetni, de 1 936 800 forint bevétel felett már kötelező az szja-bevallást beadni akkor is, ha nincs fizetendő adó. Az átalányadózás felső bevételi határa 38 736 000 forint.
Az őstermelők adózása évről évre változik, mert az értékhatárok a minimálbérhez kötöttek, és a minimálbér 2026-ban is emelkedett. Ha őstermelőként gazdálkodsz, vagy most gondolkodsz a belépésen, jogos a kérdésed: mennyi bevételig maradsz adómentes idén, mikor éri meg az átalányadózás, és mit kell egyáltalán bejelentened?
A jó hír, hogy az emelkedő minimálbérrel az adómentes határok is nőttek, vagyis 2026-ban többet kereshetsz adófizetés nélkül, mint tavaly.
Ebben a cikkben közérthetően összefoglaljuk, ki lehet őstermelő, mi számít őstermelői tevékenységnek és bevételnek, milyen adózási mód közül választhatsz, és pontosan milyen értékhatárokkal számolj 2026-ban. A cikk végén a leggyakoribb kérdésekre is választ kapsz.
Őstermelő az a 16. életévét betöltött magánszemély lehet, aki szerepel a mezőgazdasági őstermelők nyilvántartásában, és a saját gazdaságában őstermelői tevékenységet végez. A tevékenység önállóan és őstermelők családi gazdaság (ŐCSG) tagjaként is folytatható.
A nyilvántartást a Nemzeti Agrárgazdasági Kamara (NAK) vezeti, a regisztrációt is náluk kell intézni. Őstermelői igazolványra 2021 óta nincs szükség: a státusz az egységes, közhiteles nyilvántartásból bárki számára lekérdezhető, akár név, akár azonosító (FELIR-szám) alapján.
Fontos elhatárolás: az egyéni vállalkozói és az őstermelői tevékenység nem keveredhet. Egyéni vállalkozóként nem végezhetsz olyan tevékenységet, amely az őstermelői nyilvántartásodban szerepel, őstermelőként pedig csak a nyilvántartásba bejegyzett tevékenységeket folytathatod. A kettő párhuzamosan működhet, de a tevékenységi köröknek teljesen el kell válniuk egymástól.
Az őstermelői tevékenység indulását a NAV-hoz is be kell jelenteni: adószámos őstermelőként a T101-es, egyéni vállalkozás melletti őstermelői tevékenységnél a T101E jelű nyomtatványon, legegyszerűbben az Online Nyomtatványkitöltő Alkalmazásban (ONYA).
Őstermelői tevékenység a mező- és erdőgazdasági tevékenység, valamint az ahhoz kapcsolódó kiegészítő tevékenység. A fő kategóriába tartozik többek között a növénytermesztés, a kertészet, az állattartás és -tenyésztés, a halgazdálkodás, a szaporítóanyag-termesztés, a vadgazdálkodás és az erdőgazdálkodás.
Ide tartozik a saját gazdaságban előállított alapanyag feldolgozása is, ha a mennyiség nem haladja meg a kistermelői rendeletben meghatározott kereteket.
Kiegészítő tevékenység lehet például a falusi és agroturizmus, a kézművesipari tevékenység, a fűrészáru-feldolgozás, a takarmány-előállítás, a mező- és erdőgazdasági szolgáltatás, valamint a gazdaságban keletkező melléktermékek hasznosítása. Ide sorolható az élelmiszer-előállítása saját mezőgazdasági termékből is.
A kiegészítő tevékenységnél van egy fontos korlát: az ebből származó bevételt tekintve az éves összeg nem haladhatja meg az őstermelői tevékenységed éves bevételének egynegyedét. Ha ezt túlléped, akkor a kiegészítő tevékenység teljes bevétele kikerül az őstermelői körből, ami kellemetlen adózási következményekkel járhat, ezt tehát érdemes év közben is figyelni.
Az őstermelő az őstermelői tevékenységből származó jövedelme után háromféle módszer közül választhat: átalányadózás, tételes költségelszámolás vagy 10 százalékos költséghányad alkalmazása. A jövedelem mindhárom esetben önálló tevékenységből származó jövedelemként adózik, a különbség a jövedelem kiszámításában van.
Röviden a három módszerről:
A módszerek közötti választás előtt érdemes könyvelővel egyeztetni, mert a gazdaságod költségszerkezete dönti el, melyik éri meg. A költséghányad-logikáról bővebben az átalányadó költséghányadról szóló cikkünkben olvashatsz.
2026-ban az őstermelői tevékenység bevételéből nem kell jövedelmet megállapítani és szja-t fizetni, ha az éves bevétel nem haladja meg az éves minimálbér felét, azaz 1 936 800 forintot. A határ a 2026. januári, havi 322 800 forintos minimálbérből számolódik. Ha az éves bevétel nem haladja meg az 1 936 800 forintot, és más, az szja-bevallásban szerepeltetendő bevétel, jövedelem sem keletkezett, akkor szja-bevallást sem kötelező beadni. Ugyanakkor mivel az őstermelők szja-tervezete nem válik automatikusan elfogadottá május 20.-án, ezért érdemes az szja-bevallást a határidőig (következő év május 20.) beadni.
A 2026-os értékhatárok egy táblázatban:
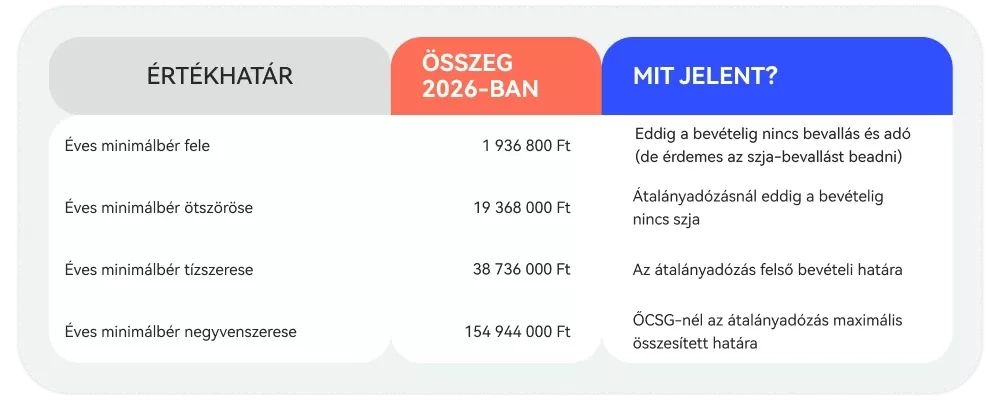
Mivel az értékhatárok a minimálbérhez kötöttek, minden januárban újraszámolódnak. Ez neked kedvez: a minimálbér emelkedésével évről évre több bevétel maradhat adómentes.
Gyakorlati tipp: az értékhatárokat ne év végén, kapkodva ellenőrizd. Ha év közben folyamatosan vezeted a bevételi nyilvántartásodat, már ősszel látod, melyik sávban zárod az évet, és időben tudsz dönteni például arról, hogy egy nagyobb értékesítést még idénre vagy már jövő évre időzíts.
Az átalányadózó őstermelő a bevételéből 90 százalék költséghányadot vonhat le, vagyis csak a bevétel 10 százaléka számít jövedelemnek, és ennek is adómentes az éves minimálbér felét (2026-ban 1 936 800 forintot) meg nem haladó része. A gyakorlatban ez azt jelenti, hogy 19 368 000 forint éves bevételig nem fizetsz személyi jövedelemadót.
Nézzük egy példát: ha 2026-ban 15 millió forint őstermelői bevételed van átalányadózóként, a jövedelmed ennek 10 százaléka, azaz 1,5 millió forint. Ez az összeg az 1 936 800 forintos adómentes határ alatt marad, tehát szja-t nem fizetsz. Fontos ugyanakkor, hogy ha a bevételed meghaladja az 1 936 800 forintot, a jövedelmet már ki kell számolni és be kell vallani, még akkor is, ha adót végül nem fizetsz utána (persze csak ha a 19 368 000 forintos szja-mentes bevételi összeget nem léped túl).
Átalányadózást az az őstermelő választhat, akinek az őstermelői bevétele az adóévben nem haladja meg az éves minimálbér tízszeresét, azaz 2026-ban 38 736 000 forintot. Őstermelők családi gazdaságánál a határ tagonként számolódik: a tagok létszáma szorozva az éves minimálbér tízszeresével, de összesen legfeljebb az éves minimálbér negyvenszerese, vagyis 154 944 000 forint lehet. Tehát ha például 2 tag van az őcsg-ben, akkor a bevételi határ 77 472 000 forint (2 x 38 736 000 forint), viszont ha 5 vagy 6 tag van az őcsg-ben, a bevételi határ akkor is mindenképpen 154 944 000 forint.
Őstermelői bevétel többek között az értékesített termék és szolgáltatás ellenértéke, a kapott előleg, a szállításért vagy csomagolásért külön felszámított összeg, a kártalanítás és kártérítés, a felelősségbiztosítás alapján kapott összeg, valamint a kapott kamat és kötbér; ez a bevétel képezi azt az alapot is, amelyből kiszámítható az őstermelő jövedelme és adóalapja.
Van azonban néhány fontos kivétel. A kizárólag termelési célt szolgáló tárgyi eszközök (például egy használt traktor) eladása nem őstermelői bevétel, hanem ingó vagyontárgy átruházásából származó jövedelemként adózik. Egy istálló vagy más gazdasági épület értékesítése ingatlanértékesítésként adózik, és a termőföld eladására is az ingatlanos szabályok vonatkoznak, vagyis ez sem mezőgazdasági tevékenységből származó jövedelem. A személygépkocsi eladása szintén ingóértékesítés.
Ez a szétválasztás azért lényeges, mert ezek a tételek nem terhelik az őstermelői értékhatáraidat, viszont saját szabályaik szerint adókötelesek lehetnek. Nagyobb eszközeladás előtt ezért mindenképp számolj, vagy kérdezd meg a könyvelődet.
Az adózási mód kiválasztása mellett a mindennapi adminisztráció is a te felelősséged. Átalányadózó őstermelőként bevételi nyilvántartást kell vezetned, az értékesítéseidről pedig bizonylatot kell adnod: felvásárlónak történő értékesítésnél a felvásárlási jegy (amit a felvásárlótól kapsz) dokumentál, piaci, közvetlen értékesítésnél viszont neked kell számlát vagy nyugtát kiállítanod. A biztosított mezőgazdasági őstermelőknek negyedévente társadalombiztosítási járulékot is fizetniük kell, amit a 2658-as bevallásban kell bevallaniuk. A megfelelő adminisztráció része az éves szja-bevallás benyújtása május 20-ig.
Az áfa szempontjából az őstermelők többsége alanyi adómentességet választ, amelynek értékhatára 2026-tól évi 20 millió forintra emelkedett. Így a számláidon nem kell áfát felszámítanod, és néhány kivételes eset (pl. EU-s szolgáltatás igénybevétele) kivételével áfabevallással sem kell foglalkoznod. Fontos, hogy a kompenzációs felárra jogosító mezőgazdasági tevékenységből származó bevételt nem kell az alanyi adómentesség határának számításánál figyelembe venned. Az áfa működéséről és a mentességekről az általános forgalmi adóról szóló cikkünkben találsz részletes útmutatót.
A bizonylatolást nem kell papíron intézned: a Billingo online számlázóval percek alatt kiállítod a számlát vagy a nyugtát a piacon akár mobilról is, a NAV-adatszolgáltatás pedig automatikusan megtörténik. A bevételeidet is egy helyen látod, így az értékhatárok figyelése sem külön munka.
2026-ban évi 1 936 800 forint bevételig (az éves minimálbér feléig) nem kell jövedelmet megállapítani és szja-t fizetni. Átalányadózás esetén ennél jóval magasabb, 19 368 000 forintos bevételig nem keletkezik személyi jövedelemadó-fizetési kötelezettség.
Amennyiben az éves őstermelői bevételed nem haladja meg az 1 936 800 forintot, sem bevallást, sem adófizetést nem kell teljesítened erre a bevételre. Viszont a későbbi kérdések megelőzése érdekében ebben az esetben is érdemes az szja-bevallást május 20-ig beadnod az előző évről, hiszen az őstermelők szja-tervezete nem válik automatikusan elfogadottá a bevallási határidő lejártakor. Ha az éves őstermelői bevételed meghaladja az 1 936 800 forintot, akkor átalányadózóként is jövedelmet kell számolnod és bevallanod akkor is, ha az adómentesség miatt fizetendő adód végül nem lesz.
Igen, a kettő párhuzamosan működhet, de a tevekénységi köröknek el kell válniuk: egyéni vállalkozóként nem végezheted az őstermelői nyilvántartásban szereplő tevékenységeket, és fordítva. Az őstermelői tevékenységet ilyenkor a T101E nyomtatványon kell bejelenteni a NAV-hoz.
Az őstermelők többsége alanyi adómentességet választ, amelynek értékhatára 2026-tól évi 20 millió forint. Ilyenkor a számlákon nincs áfa, és legtöbbször áfabevallást sem kell készíteni. A kompenzációs felárra jogosító mezőgazdasági tevékenységedből származó bevételed pedig nem számít bele az alanyi adómentesség értékhatárába. A mezőgazdasági tevékenységre külön különleges áfa-jogállás (kompenzációs felár) is létezik, ennek részleteiről érdemes könyvelővel egyeztetni.
Ha cégnek, egyéni vállalkozónak (felvásárlónak) értékesítesz, a felvásárló által kiállított felvásárlási jegy a bizonylat. Ha közvetlenül a magánszemély vevőnek vagy egy másik őstermelőnek adsz el, például piacon, akkor számlát vagy nyugtát kell adnod: számlát akkor, ha a vevő kéri, egyébként nyugtát. A bizonylatolás digitálisan, online számlázóval a legegyszerűbb.
Az őstermelők adózása 2026-ban is kedvező: az emelkedő minimálbérrel az adómentes határok is nőttek, átalányadózással pedig közel 19,4 millió forintos bevételig szja-mentesen gazdálkodhatsz. A kulcs az értékhatárok követése és a rendezett nyilvántartás, az őstermelők családi gazdasága pedig a bevételek rugalmasabb megosztását is segítheti.
Ebben segít a Billingo: az online számlázóval a piacon, mobilról is bizonylatolhatsz, a bevételeidet pedig egy helyen követheted az év közbeni értékhatár-figyelés során.
Nézd meg a csomagokat, és intézd az őstermelői adminisztrációt egyszerűen! Az adózási mód kiválasztásához pedig kérd könyvelő segítségét, a számok évente változnak, egy szakértő szem sokat ér.
Visszajön a KATA, de nem úgy, ahogy 2022-ben elment. Megkérdeztük a vállalkozókat, mit szólnak hozzá, és a válaszok minket is megleptek. A KATA-sok két táborra ...
Az szja-bevallás határideje 2026. május 20. a 2025-ös évről, és 2027. május 20. a 2026-os évről. Az egyéni vállalkozók tb-járulék- és szochobevallása 2026-tól n...
Az általános forgalmi adó (áfa) a termékek és szolgáltatások eladását terhelő adó, amelyet a vevő fizet meg, de a vállalkozás vall be és utal a NAV-nak. 2026-ba...
Az egyéni vállalkozás szüneteltetését 2026-ban a NAV Ügyfélportálján, a Vállalkozói Ügysegédben jelentheted be, ingyen, pár perc alatt. A szünetelés minimum 1 h...
A Billingo mobilappal ott vagy, ahol az üzlet történik. Állíts ki számlát útközben, kövesd nyomon a fizetéseket, és nézd meg, ki tartozik – egy koppintással.