A KATA-sok fele sokallja az új KATA-t, de minden hatodik még többet is fizetne érte
Visszajön a KATA, de nem úgy, ahogy 2022-ben elment. Megkérdeztük a vállalkozókat, mit szólnak hozzá, és a válaszok minket is megleptek. A KATA-sok két táborra ...
A KATA 2027-től gyökeresen megújul: újra számlázhatsz cégeknek, munkaviszony mellett, nyugdíjasként vagy diákként is katázhatsz, cserébe viszont a havi tételes adó a duplájára nő. A kormány 2026. október 27-én nyújtotta be a törvényjavaslatot az Országgyűlésnek, az új szabályok pedig 2027. január 1-jén léphetnek hatályba.
Ebben a cikkben pontról pontra végigvesszük, mi változik, mire kell figyelned, és hogyan döntheted el, hogy neked a régi vagy az új KATA éri meg jobban. Olyan részletekre is kitérünk, amelyek csak a benyújtott javaslatba kerültek be, az októberi tervezetben még nem szerepeltek.
Fontos kiindulópont: a törvényt még nem fogadták el. Az alábbiak a benyújtott javaslatot írják le, a parlamenti vitában a szöveg még változhat. Ha módosul, ezt a cikket is frissítjük, így érdemes visszanézned.
Ha csak pár perced van, ez a hat pont a lényeg:
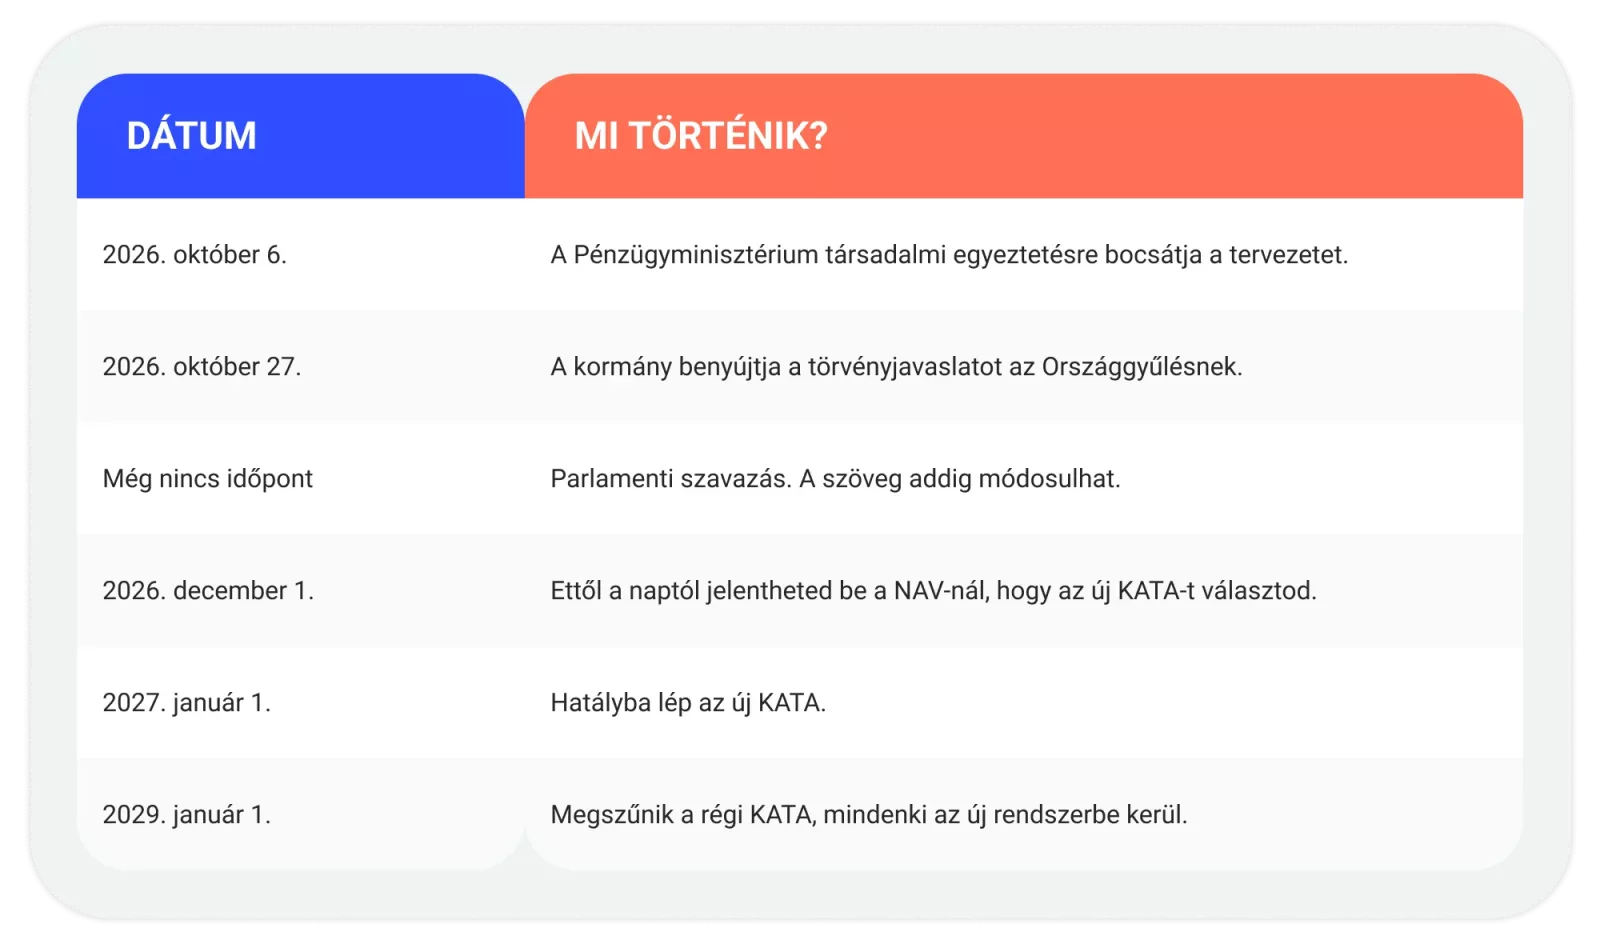
A tervek szerint 2027. január 1-jén, a régi KATA pedig 2029. január 1-jén szűnik meg végleg. A fontosabb dátumok:
Jó tudni: ha most katás vagy, és nem teszel semmit, 2027-ben automatikusan a régi rendszerben maradsz. Az új KATA-t külön be kell jelentened.
2027-ben valójában három KATA létezik egyszerre: a régi, amelyben a mostani katások maradhatnak, és az új, amely főfoglalkozású és nem főfoglalkozású változatban érhető el. Így néznek ki egymás mellett:
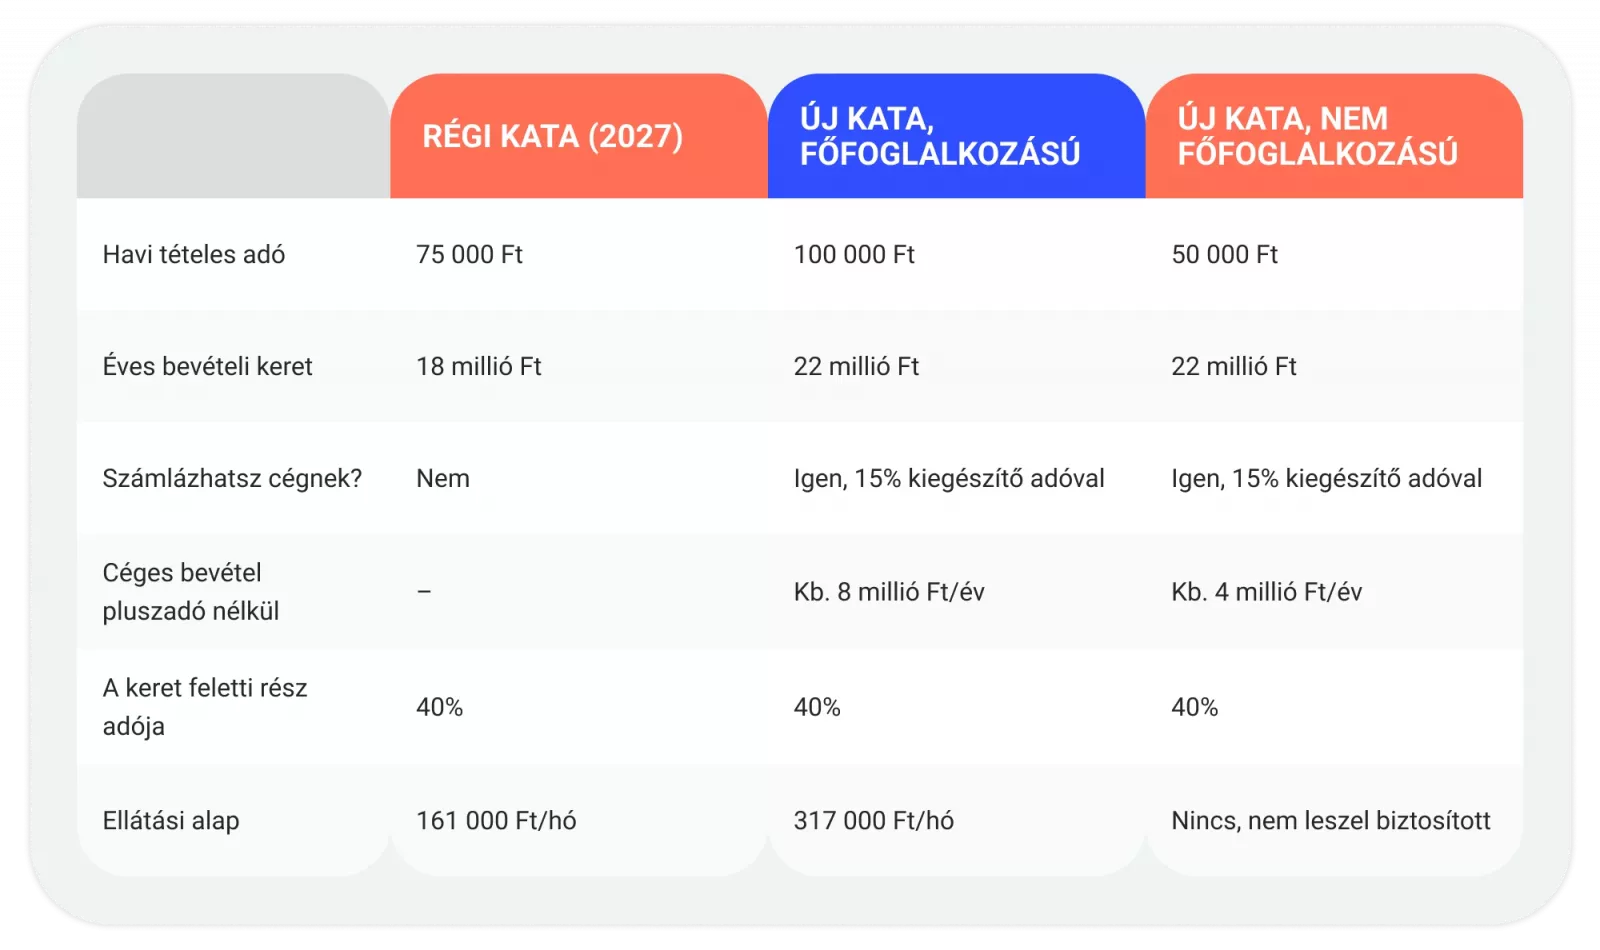
Összehasonlításként: 2026-ban a KATA havi 50 000 Ft, a keret 18 millió Ft, az ellátási alap pedig 108 000 Ft.
Továbbra is választhatod, ha főfoglalkozású egyéni vállalkozó vagy. A nagy változás, hogy 2027-től újra katázhatnak azok is, akik 2022 óta kiszorultak a rendszerből:
Az átalányadózás sem akadály: ha most átalányadós vagy, átléphetsz az új KATA-ba.
Néhány esetben viszont nem választhatod. Társas vállalkozás (bt., kkt.) nem választhatja, és a javaslat szerint az ügyvédek sem választhatják, ezt egyébként az ügyvédi kamara kifogásolja. Kizáró ok az is, ha ingatlan bérbeadásából vagy üzemeltetéséből van bevételed, vagy ha a NAV az elmúlt 12 hónapban törölte az adószámodat.
2027-ben főfoglalkozású katásként havi 100 000 Ft-ot, nem főfoglalkozásúként havi 50 000 Ft-ot kell fizetned. A határidő nem változik: a tételes adót a következő hónap 12-éig kell befizetned.
2028-tól az összeg már nem fix, hanem a minimálbérhez igazodik: főfoglalkozásúknál az előző év minimálbérének 31,5%-a, nem főfoglalkozásúknál a 15%-a lesz. Vagyis ahogy a minimálbér emelkedik, úgy nő a KATA is.
Ez az új KATA legnagyobb változása. 2027-től újra állíthatsz ki számlát cégeknek és más szervezeteknek, belföldre és külföldre is, anélkül hogy megszűnne a kata-alanyiságod.
A céges bevétel után viszont 15%-os kiegészítő adó járhat. A számítás módja kedvező: a céges bevételed 15%-ából levonhatod az évre befizetett tételes adót, és csak a különbözetet kell megfizetned.
Egy példa: tegyük fel, hogy főállású katásként évi 12 millió forint bevételed van cégektől. Ennek 15%-a 1,8 millió forint. Ebből levonod az évi 1,2 millió forint tételes adót, így 600 ezer forint kiegészítő adót kell fizetned.
Ebből az is következik, hogy főállásban évi kb. 8 millió, mellékállásban évi kb. 4 millió forint céges bevételig egyáltalán nem fizetsz pluszadót. A magánszemélyektől származó bevételed után pedig soha nem jár kiegészítő adó.
A bevételi keret 18 millióról 22 millió forintra nő. Ha átléped, a KATA nem szűnik meg automatikusan, de a keret feletti rész után 40%-os különadót kell fizetned. Ha nem egész évben vagy katás, a keret arányosan, havi 1/12-ed részekkel számolódik.
Jó hír, hogy a 15%-os és a 40%-os adó nem terheli kétszer ugyanazt a bevételt. A keret túllépésénél ugyanis először a magánszemélyektől, csak utána a cégektől származó bevételt kell figyelembe venni.
A céges számlázás visszahozásával együtt a jogalkotó szigorú szabályokat is bevezet, hogy a munkaviszonyt ne lehessen KATA-val kiváltani. Két esetben szűnik meg a kata-alanyiságod:
Munkáltatótól kapott bevétel: ha a jelenlegi munkáltatódtól kapsz bevételt, vagy a munkaviszonyod vége után 24 hónapon belül a volt munkáltatódtól (annak jogutódjától vagy kapcsolt vállalkozásától).
Az 50%-os szabály: ha az éves bevételed legalább fele egyetlen megrendelőtől és annak kapcsolt vállalkozásaitól származik. Ilyenkor a KATA az év utolsó napjával szűnik meg, visszamenőleges hatás nélkül, és ezt elég a február 25-i éves bevallásban jelezned.
Ha egy nagy ügyféllel dolgozol, ez a szabály érinthet a legjobban, ezért év közben is figyeld, hogyan oszlik meg a bevételed a megrendelőid között!
Főfoglalkozású katásként sokkal jobb ellátásra számíthatsz, mint ma. Az ellátási alapod 2027-ben havi 317 000 Ft lesz, 2028-tól pedig a minimálbér. Ebből számolják a táppénzt, a CSED-et, a GYED-et, az álláskeresési járadékot és a nyugdíjat is.
Hogy ez mit jelent a gyakorlatban: 30 nap táppénz a mostani kb. 65 ezer forint helyett nagyjából 190 ezer forint lenne.
Nem főfoglalkozású katásként viszont a KATA alapján nem leszel biztosított, az ellátásodat a munkaviszonyod vagy a nyugdíjas, illetve hallgatói státuszod határozza meg.
A KATA nem jelent alanyi áfamentességet, a két keretet külön kell figyelned. Az alanyi áfamentesség határa 2027-ben 22 millió, 2028-ban 24 millió forint, a KATA-keret viszont 22 millió forint marad. Ha átléped az áfahatárt, áfakörbe kell lépned, függetlenül attól, hogy katás vagy-e.
Az október 6-án társadalmi egyeztetésre bocsátott tervezethez képest a benyújtott javaslat négy ponton módosult. Ha már olvastál a tervezetről, ezekre figyelj:
Nincs minden helyzetre jó válasz, de két kérdés sokat segít: kiknek számlázol, és mekkora az éves bevételed?
Ha most katás vagy, és minden ügyfeled magánszemély, akkor az éves bevételed dönt. Évi kb. 18,75 millió forint alatt a régi KATA az olcsóbb, felette az új.
Egy példa: fodrászként évi 15 millió forint bevétellel a régi KATA-ban 900 ezer, az újban 1,2 millió forint tételes adót fizetnél 2027-ben. Évi 20 millió forintnál viszont már fordított a helyzet: a régi KATA-ban a 900 ezer forinthoz hozzájön a 18 millió feletti 2 millió utáni 800 ezer forint különadó, így összesen 1,7 millió forintot fizetsz, az újban csak 1,2 milliót.
A döntésnél az ellátást se felejtsd el: az új KATA-ban közel kétszer akkora alap után kapod a táppénzt vagy a CSED-et, ami egy betegségnél vagy gyermekvállalásnál többet érhet a havi 25 ezer forintos különbségnél.
Céges bevétel csak az új KATA-ban lehet, így itt az a kérdés, hogy az új KATA vagy egy másik adózási forma (például az átalányadó) éri-e meg jobban. Nézzünk néhány tipikus helyzetet:
Mellékállású grafikus: heti 40 órás munkaviszony mellett évi 4 millió forint bevétele van cégektől. Nem főfoglalkozású katásként évi 600 ezer forint tételes adót fizet, a céges bevétel 15%-a szintén 600 ezer forint, így kiegészítő adó nem jár.
Főállású fejlesztő: három megrendelőnek dolgozik, évi 15 millió forint céges bevétellel, és egyik ügyfelétől sem származik a bevételének legalább a fele. A 15 millió forint 15%-a 2,25 millió forint, ebből levonja az 1,2 millió forint tételes adót, így 1,05 millió forint kiegészítő adót fizet. Összesen tehát 2,25 millió forint az éves adóterhe, cserébe 317 000 forintos ellátási alapot kap.
Ugyanez a fejlesztő, egy nagy ügyféllel: ha a 15 millióból 9 millió egyetlen megrendelőtől jön, az már a bevételének több mint fele. Ilyenkor az 50%-os szabály miatt az év utolsó napjával megszűnik a KATA-ja, és a következő évre más adózási formát kell választania.
Nyugdíjas tanácsadó: évi 3 millió forint bevétele van cégektől. Nem főfoglalkozású katásként havi 50 000 forintot fizet, és mivel a céges bevétel 15%-a (450 ezer forint) nem éri el az évi 600 ezer forint tételes adót, kiegészítő adót nem fizet.
Ezek csak szemléltető számítások, az iparűzési adót és az egyéni körülményeket nem tartalmazzák. Mielőtt döntesz, számold át a saját számaidat könyvelővel, és hasonlítsd össze az átalányadóval is!
Az új KATA-t 2026. december 1-jétől lehet bejelenteni, addig van időd felkészülni. Ezeket a lépéseket javasoljuk:
Igen, a javaslat szerint 2027-től legalább heti 36 órás munkaviszony mellett is katázhatsz, nem főfoglalkozású katásként, havi 50 000 Ft-ért. A munkáltatódnak viszont nem számlázhatsz, mert az megszünteti a kata-alanyiságodat.
Igen, az új KATA-ban belföldi és külföldi cégeknek is számlázhatsz. A céges bevétel után ugyanúgy járhat a 15%-os kiegészítő adó.
A régi rendszerben továbbra is tilos a céges számlázás, ezért kiesel belőle. A benyújtott javaslat szerint viszont 15 napon belüli bejelentéssel átléphetsz az új KATA-ba, kivéve, ha a bevétel a munkáltatódtól származott.
Nem. A keret feletti rész után 40%-os különadót fizetsz, de katás maradsz.
Igen, az átalányadózás nem akadálya a választásnak, ha a többi feltételnek megfelelsz.
Nem automatikusan. A KATA és az alanyi áfamentesség két külön döntés és két külön keret: az áfahatár 2027-ben 22 millió, 2028-ban 24 millió forint.
Nem. Aki 2028 végén még a régi KATA-ban van, 2029. január 1-jén bejelentés nélkül átkerül az új rendszerbe.
A benyújtott javaslat szerint nem, bár az ügyvédi kamara ezt kifogásolja. Érdemes figyelni, hogy a parlamenti vitában változik-e ez a szabály.
Az új KATA sok vállalkozónak nyit újra lehetőséget, de több figyelmet is igényel: a céges és a magánszemélyektől származó bevételt, a legnagyobb megrendelő arányát és két külön keretet is követned kell. A Billingóval egy helyen látod a bevételeidet és a partnereidet, a NAV-adatszolgáltatást pedig automatikusan elintézzük helyetted. Ha azt mérlegeled, hogy az átalányadó vagy az új KATA éri meg jobban, a Billingo KATA-kalkulátorával pár perc alatt összehasonlíthatod a kettőt.
A törvényjavaslatot figyeljük, és ha a parlament módosítja, ezt a cikket is frissítjük.
Visszajön a KATA, de nem úgy, ahogy 2022-ben elment. Megkérdeztük a vállalkozókat, mit szólnak hozzá, és a válaszok minket is megleptek. A KATA-sok két táborra ...
Kamarai hozzájárulásként 2026-ban a legtöbb egyéni vállalkozónak és gazdálkodó szervezetnek évi 5 000 forintot kell fizetnie a Magyar Kereskedelmi és Iparkamará...
A kata adó 2026-ban havi 50 000 forint, évi 18 millió forintos bevételi keretig, ha főfoglalkozású egyéni vállalkozó vagy, és kizárólag magánszemélyeknek dolgoz...
Az szja-bevallás határideje 2026. május 20. a 2025-ös évről, és 2027. május 20. a 2026-os évről. Az egyéni vállalkozók tb-járulék- és szochobevallása 2026-tól n...
A Billingo mobilappal ott vagy, ahol az üzlet történik. Állíts ki számlát útközben, kövesd nyomon a fizetéseket, és nézd meg, ki tartozik – egy koppintással.