A KATA-sok fele sokallja az új KATA-t, de minden hatodik még többet is fizetne érte
Visszajön a KATA, de nem úgy, ahogy 2022-ben elment. Megkérdeztük a vállalkozókat, mit szólnak hozzá, és a válaszok minket is megleptek. A KATA-sok két táborra ...
Az általános forgalmi adó (áfa) a termékek és szolgáltatások eladását terhelő adó, amelyet a vevő fizet meg, de a vállalkozás vall be és utal a NAV-nak. 2026-ban négy áfakulcs él: 27%, 18%, 5% és 0%. Az alanyi adómentesség értékhatára 2026. január 1-től évi 20 millió forint. Ebből a cikkből az áfa minden alapszabályát megérted, példákkal. Az általános forgalmi adó minden vállalkozó életének része, mégis az egyik leggyakoribb bizonytalanságforrás: áfás legyél vagy alanyi adómentes, melyik kulcsot használd, és mikor kell bevallást beadnod? Teljesen érthető, ha elsőre átláthatatlannak tűnik, az áfaszabályok tele vannak kivételekkel, és az értékhatárok is változnak. A jó hír: az alapok néhány perc alatt megérthetők, és a legtöbb kisvállalkozásnak csak ezekre van szüksége a magabiztos döntésekhez.
Az általános forgalmi adó (áfa) a termékek és szolgáltatások eladását terhelő adó, amelyet a vevő fizet meg, de a vállalkozás vall be és utal a NAV-nak. 2026-ban négy áfakulcs él: 27%, 18%, 5% és 0%. Az alanyi adómentesség értékhatára 2026. január 1-től évi 20 millió forint. Ebből a cikkből az áfa minden alapszabályát megérted, példákkal.
Az általános forgalmi adó minden vállalkozó életének része, mégis az egyik leggyakoribb bizonytalanságforrás: áfás legyél vagy alanyi adómentes, melyik kulcsot használd, és mikor kell bevallást beadnod? Teljesen érthető, ha elsőre átláthatatlannak tűnik, az áfaszabályok tele vannak kivételekkel, és az értékhatárok is változnak. A jó hír: az alapok néhány perc alatt megérthetők, és a legtöbb kisvállalkozásnak csak ezekre van szüksége a magabiztos döntésekhez.
Ebben a cikkben példákon keresztül mutatjuk be, hogyan működik az áfa a gyakorlatban, mit jelentenek a kulcsok és a mentességek, mikor jársz jól az alanyi adómentességgel 2026-ban, és milyen bevallási határidőkre figyelj. A végén a leggyakoribb kérdésekre is választ kapsz.
Az általános forgalmi adó (áfa) a termékek és szolgáltatások értékesítését terhelő forgalmi adó, amelyet a végső fogyasztó fizet meg az árban, a vállalkozás pedig beszedi és továbbutalja a NAV-nak. Az áfa mindig az ellenérték meghatározott százaléka, a szabályait az Áfa törvény (2007. évi CXXVII. törvény) tartalmazza.
A nettó és a bruttó ár összefüggése egyszerű: bruttó ár = nettó ár + áfa. Ha egy termék nettó ára 10 000 forint, és 27 százalékos áfa terheli, a vevő 12 700 forintot fizet érte. A 2 700 forint áfa nem a te bevételed: azt a vállalkozásod csak beszedi, és elszámolja az adóhatóság felé.
Ez a szemlélet segít elkerülni az egyik leggyakoribb kezdő hibát: az áfás bevételt sose tekintsd teljes egészében a sajátodnak, mert az áfarész a NAV-é.
Az áfaelszámolás lényege: a bevételeid után felszámított (fizetendő) áfából levonhatod a költségeid után megfizetett (levonható) áfát, és csak a különbözetet utalod a NAV-nak. Ha a levonható áfa a nagyobb, a különbözetet visszaigényelheted vagy továbbgörgetheted (vagyis a későbbi fizetendő áfádból levonhatod).
Nézzük számokkal! Kiállítasz egy számlát 500 000 forint + áfa értékben:
Közben vásárolsz a vállalkozásodnak 300 000 forint + áfa értékben:
Az elszámolás: 135 000 − 81 000 = 54 000 forint, ennyit fizetsz be a NAV-nak. Ezért mondjuk, hogy az áfa a „hozzáadott értéket” adóztatja: ténylegesen csak az általad létrehozott, hozzáadott érték áfáját fizeted meg.
2026-ban az áfa mértéke négy kulcs szerint alakul: az általános 27 százalékos kulcs, valamint a kedvezményes 18 és 5 százalékos kulcs, valamint néhány termékre 0 százalékos kulcs. A legtöbb termék és szolgáltatás az áfa általános, 27 százalékos kulcsa alá tartozik, ez egyben az Európai Unió legmagasabb áfakulcsa.
A kedvezményes kulcsok a teljesség igénye nélkül:
A világ legmagasabb áfakulcsa 2012. január 1-jétől található Magyarországon: ekkor emelkedett a 25%-os áfakulcs 27%-ra.
Egy-egy termék besorolása nem mindig magától értetődő, és a lista időről időre változik. Ha a tevékenységedet kedvezményes kulcs érintheti, a konkrét besorolást mindig ellenőrizd az Áfa tv-ben, a NAV tájékoztatóiban vagy a könyvelődnél, mert a rossz áfakulcs használata utólagos adókülönbözetet és bírságot hozhat.
Az alanyi adómentesség azt jelenti, hogy a vállalkozás a számláin nem számít fel áfát, cserébe a beszerzései áfáját sem vonhatja le, és főszabály szerint áfabevallást sem kell készítenie (persze azért vannak kivételek, például ha az EU másik országából veszel igénybe szolgáltatást, akkor biztosan kell áfabevallást beadnod alanyi adómentesként is).
Az alanyi adómentesség értékhatára 2026. január 1-től évi 20 millió forint, amely a következő években várhatóan tovább emelkedik: 2027-ben 22, 2028-ban 24 millió forintra.
Alanyi adómentességet akkor választhatsz 2026-ra, ha a belföldi bevételed 2025-ben nem haladta meg a 20 millió forintot, és várhatóan 2026-ban sem fogja. Év közben induló vállalkozásnál az értékhatárt időarányosan, naptári napra arányosítva kell számolni.
Mikor éri meg? Általában akkor, ha főleg magánszemélyeknek értékesítesz, és kevés a költséged. Ilyenkor az áfamentes ár versenyelőny, az adminisztráció pedig minimális. Ha viszont főleg áfás cégeknek dolgozol, vagy nagy beruházás előtt állsz, az áfakörbe lépés lehet kedvezőbb, mert a költségeid áfáját levonhatod, vagy akár vissza is igényelheted. A döntés részleteiről az alanyi adómentességről szóló cikkünkben írtunk bővebben.
Mi történik, ha átléped a határt? A 20 millió forint feletti értékesítésedre már áfát kell felszámítanod, be kell jelentkezned az áfakörbe, és áfabevallást kell készítened. Az átlépés után főszabály szerint két évig nem választhatod újra az alanyi adómentességet, a 2026 és 2028 közötti emelések idejére azonban átmeneti szabály könnyíti a visszatérést. Katás vállalkozóként külön figyelj: a kata 18 milliós és az alanyi mentesség 20 milliós határa nem ugyanaz, a részletekről a kata adózásról szóló cikkünkben olvashatsz.
Az alanyi adómentesség a vállalkozásod választása, amely bevételi értékhatárhoz kötött, a tárgyi adómentesség viszont magához a tevékenységhez kapcsolódik, és nem választás kérdése: bizonyos tevékenységek a törvény alapján adómentesek. Ilyen közérdekű tevékenység például az oktatás egyes formái, az egészségügyi ellátás vagy a postai szolgáltatás. Ugyanakkor vannak olyan tárgyi adómentes tevékenységek is (új ingatlan értékesítése, beépítetlen ingatlan értékesítése, ingatlan bérbeadása), melyekre – ha nem vagy alanyi adómentes, és úgy döntesz, hogy ezt bejelented a NAV-nak, akkor – választhatod az áfássá tételt. Azonban ezt érdemes jól átgondolnod, mert a választás évét követő 5. év végéig nem térhetsz vissza a tárgyi adómentességre ezen tevékenységek esetében.
A gyakorlati különbség: alanyi adómentesként minden értékesítésed áfamentes, amíg a 20 milliós határ alatt maradsz, tevékenységtől függetlenül. Tárgyi adómentességnél csak az adott, törvényben felsorolt tevékenység mentes, viszont értékhatár nélkül. Egy vállalkozásnál a kettő akár együtt is előfordulhat. Tehát ha tárgyi mentes tevékenységet is végzel, annak összege nem számít bele az alanyi adómentes értékhatárodba.
Fordított áfa (fordított adózás) esetén nem az eladó, hanem a vevő állapítja meg és fizeti meg az áfát: az eladó áfa nélküli számlát állít ki, a vevő pedig a saját bevallásában számolja el az ügylet áfáját. Ez csak belföldi adóalanyok közötti, törvényben meghatározott ügyleteknél alkalmazható, és nem azonos a Közösségen belüli ügyletekkel, amelyek főszabály szerint áfamentesek; tipikus ügyletfajta lehet az építőipari szolgáltatásnyújtás, illetve például egyes hulladék és törmelék értékesítése, valamint meghatározott mezőgazdasági és acélipari termékek.
Az eladónak ez védelmet is jelent: nem kell megelőlegeznie az áfát akkor sem, ha a vevő késve fizet. A fordított adózás alkalmazása ugyanakkor nem lehetőség, hanem kötelezettség ott, ahol a törvény előírja, ezért ha ilyen körbe eső tevékenységed van, a számlázás beállítását mindenképp egyeztesd a könyvelőddel.
Fontos tudni, hogy fordított adózás csak akkor alkalmazható, ha mindkét fél belföldi áfafizetésre kötelezett adóalany, vagyis alanyi adómentes áfaalanyoknál nem fordulhat elő fordított áfa.
Az általános szabály szerint normál esetben a felszámított áfát akkor is be kell vallanod és meg kell fizetni, ha a vevő még nem fizette ki a számládat, ami komoly likviditási terhet jelenthet. A pénzforgalmi elszámolás ezt oldja fel: ilyenkor az áfát csak akkor kell megfizetned, amikor a vevő a számlát ténylegesen kiegyenlítette.
A pénzforgalmi elszámolást az a kkv választhatja, amelynek az éves nettó árbevétele sem az előző évben, sem a tárgyévben várhatóan nem haladja meg a 125 millió forintot, és nem áll csőd- vagy felszámolási eljárás alatt. Az érme másik oldala, hogy a beszerzéseid áfáját is csak a beszerzési számla kifizetése után vonhatod le.
Sok kintlévőséggel küzdő vállalkozásnak ez a konstrukció jelentős könnyebbség lehet, mert az áfa összege nem előre, hanem csak a tényleges pénzügyi teljesítés után kerül a NAV felé elszámolásra.
Az áfabevallás gyakorisága havi, negyedéves vagy éves lehet; főszabály szerint az adóalanyok negyedéves bevallók, a határidő a negyedévet követő hónap 20. napja. Az induló vállalkozások az első két évben havi bevallók, a havi bevallás határideje a tárgyhót követő hónap 20. napja.
Az alábbi táblázat röviden összefoglalja a három gyakoriságot:
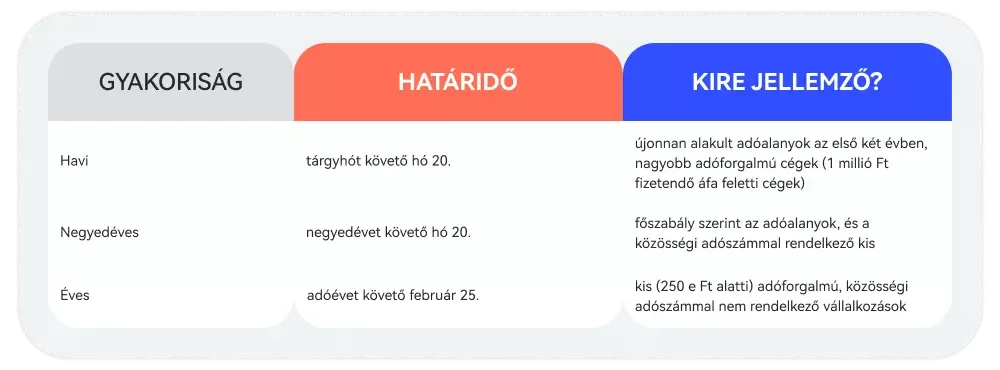
Az évesről negyedévesre, negyedévesről havira való áttérést a jogszabályi feltételek automatikusan hozzák az adózás során, például az elszámolandó adó nagysága vagy a közösségi adószám megléte miatt. A NAV emellett az eÁfa rendszerben bevallási tervezetet is készít az online adatai alapján, amelyet az arra jogosult adózók felhasználhatnak a bevalláshoz.
A bevallási gyakoriságot a már legalább 2 éve működő vállalkozásoknál az alapján határozza meg a NAV, hogy a tárgyévet megelőző 2. évben mennyi volt az elszámolandó adó – vagyis 2026-ban azt veszik figyelembe, hogy 2024-ben mennyi volt az elszámolandó adód éves szinten.
Éves áfabevalló leszel, ha az éves fizetendő vagy visszajáró áfád nem haladta meg a 250 ezer forintot.
Negyedéves áfabevalló leszel, ha éves szinten
Havi áfabevalló leszel, ha a fizetendő áfád éves szinten meghaladta az 1 millió forintot.
Amennyiben az értékhatárokat úgy léped át év közben, hogy a fizetendő áfád nő, akkor a következő időszakban már a gyakoribb áfabevallásra kell áttérned. (Ha például negyedéves áfabevalló vagy, de a II. negyedévi áfabevallás után az addig elszámolt elszámolandó fizetendő áfád 1 millió Ft feletti, akkor júliustól át kell térned a havi áfabevallásra.)
A 2 évnél rövidebb ideje működő adózók pedig „alaphangon” havi áfabevallók.
Minden kiállított számládról automatikus adatszolgáltatás megy a NAV Online Számla Adatszolgáltatási rendszerébe (NAV OSA), függetlenül attól, hogy a vevő cég vagy magánszemély, belföldi vagy külföldi. Ez 2021. óta teljeskörű (vagyis minden számlád adata beküldésre kerül, azzal a kivétellel, hogy ha a vevőd magánszemély, akkor az ő neve és címe nem szerepel az adatszolgáltatásban), és a hibás vagy elmaradt adatszolgáltatásért mulasztási bírság járhat.
A gyakorlatban ez azt jelenti, hogy kézi számlatömbbel dolgozni ma már felesleges kockázat: a tömbben kiállított számlákat is rögzíteni kell (kézzel) a NAV felületén, határidőre (500 000 forint alatti áfatartalmú számlákat a kiállítást követő 4 naptári napon belül, az 500 000 forint áfatartalmat elérőeket pedig legkésőbb a kiállítást követő napon). Számlázó programból mindez automatikus.
A Billingo online számlázóban az adatszolgáltatás beépített: a számla kiállításának pillanatában a NAV felé is elindulnak az adatok, te pedig színes visszajelzésekből látod, hogy minden rendben bement-e. Áfás vállalkozásként a bevallásra készülő kimutatásaid is rendezettebbek, alanyi adómentesként pedig végképp nincs más dolgod, mint számlázni.
Az általános áfakulcs 27 százalék, emellett három kedvezményes kulcs él: a 18, az 5, és a 0 százalékos. A legtöbb termék és szolgáltatás a 27 százalékos kulcs alá tartozik; a kedvezményes körbe többek között alapvető élelmiszerek, gyógyszerek, könyvek, szálláshely-szolgáltatás, és szeptember 15-től a tűzifa tartozik.
2026. január 1-től évi 20 millió forint. A tervek szerint az értékhatár tovább emelkedik: 2027-ben 22 millió, 2028-ban 24 millió forintra. Év közben induló vállalkozásnál az összeget időarányosan kell számítani.
Amelyik értékesítésedről kiállított számlával átléped a határt, arra már áfát kell felszámítanod, be kell jelentkezned az áfakörbe, és bevallási kötelezettséged keletkezik. Főszabály szerint az átlépést követő két évben nem választhatod újra az alanyi adómentességet, de a 2026–2028-as emelésekhez átmeneti könnyítés kapcsolódik, ezért érdemes könyvelővel egyeztetni.
Az áfát gazdaságilag a végső fogyasztó fizeti meg a bruttó árban, vagyis a termék vagy szolgáltatás árában viseli ezt az adót. A vállalkozás az áfát beszedi, majd a fizetendő és a levonható áfa különbözetét bevallja és befizeti a NAV-nak. Fordított adózásnál kivételesen a vevő adóalany számolja el az áfát, és a levonási feltételek megléte esetén le is vonhatja azt.
Magyarországon az általános eset a negyedéves bevallás, a negyedévet követő hónap 20-ig. Az újonnan alakult vállalkozások az első két évben havi bevallók, a kis (250 e Ft alatti) adóforgalmú, közösségi adószámmal nem rendelkező, magyar adózók pedig éves bevallást adhatnak be, február 25-i határidővel.
Az általános forgalmi adó elsőre bonyolultnak tűnik, és bár valóban fontos a megfelelő rendszer és adminisztráció, de a napi működéshez három dolgot kell tisztán látnod: melyik kulcs vonatkozik rád, áfás vagy alanyi adómentes vagy-e, és mikor van bevallási határidőd. A többit elintézi a jó könyvelő és a jó számlázó program.
A Billingóval a számlázás és a NAV-adatszolgáltatás automatikus, az áfakulcsokat a számlán készen kapod, a kimutatásokból pedig mindig látod, hol tartasz az értékhatárokhoz képest.
Visszajön a KATA, de nem úgy, ahogy 2022-ben elment. Megkérdeztük a vállalkozókat, mit szólnak hozzá, és a válaszok minket is megleptek. A KATA-sok két táborra ...
Az szja-bevallás határideje 2026. május 20. a 2025-ös évről, és 2027. május 20. a 2026-os évről. Az egyéni vállalkozók tb-járulék- és szochobevallása 2026-tól n...
Az egyéni vállalkozás szüneteltetését 2026-ban a NAV Ügyfélportálján, a Vállalkozói Ügysegédben jelentheted be, ingyen, pár perc alatt. A szünetelés minimum 1 h...
Az őstermelők adózása 2026-ban is a minimálbérhez kötött értékhatárokra épül: évi 1 936 800 forint bevételig nincs adó, és az szja-bevallást sem kötelező beadni...
A Billingo mobilappal ott vagy, ahol az üzlet történik. Állíts ki számlát útközben, kövesd nyomon a fizetéseket, és nézd meg, ki tartozik – egy koppintással.